岐阜県本巣市で長年クリーニング業を営んできた佐野様。以前から法人化を考えていたものの、社会保険料の増加や税負担、赤字決算への不安などから、なかなか踏み切れずにいました。
そこで、江尾税理士と過去の決算数値をもとに法人化後の税金・社会保険料を具体的にシミュレーション。株式会社と合同会社の違い、役員報酬の設定、法人設立後の各種手続きまで検討を重ね、2026年6月に株式会社KOUYAを設立しました。
長年の懸案だった法人化をどのように実現したのか。実際の相談内容をもとにご紹介します。
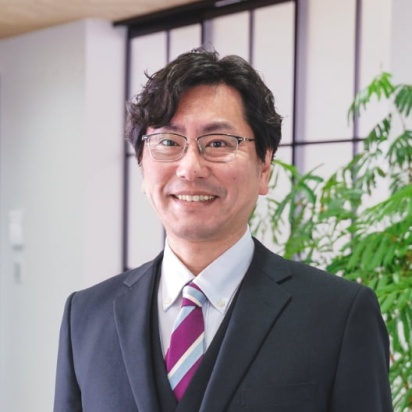
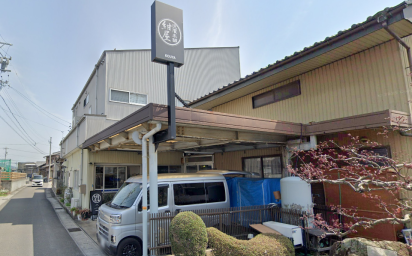
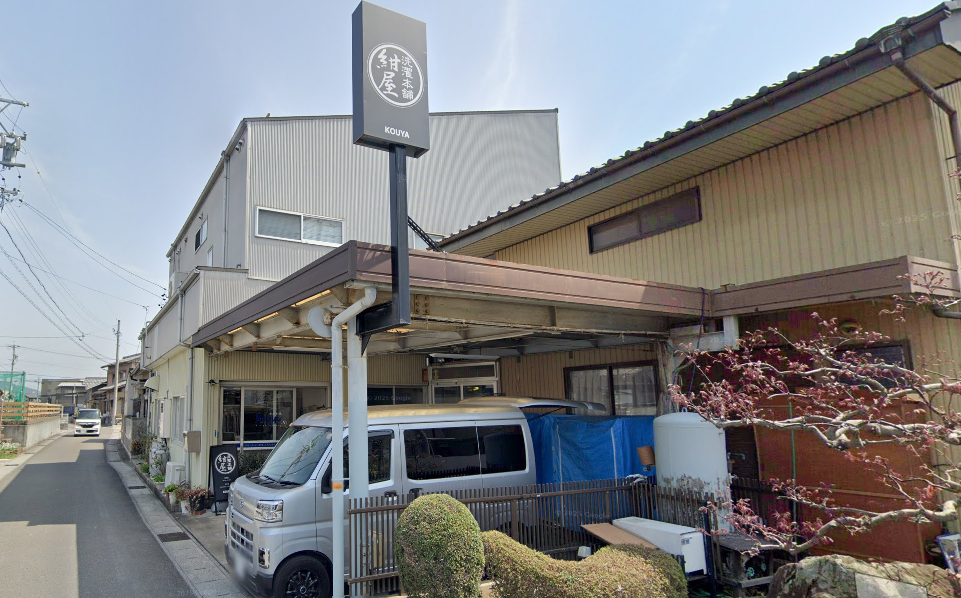
株式会社KOUYAは、岐阜県本巣市に拠点を置くクリーニング業者です。先代から続く事業を佐野寛昌様が引き継ぎ、法人向けの作業着やリネン類のクリーニングを中心に、地域のお客様との取引を続けてきました。
2026年6月に株式会社KOUYAを設立し、7月から法人として事業を開始。みずほ会計事務所が、法人成りの検討から設立後の税務・経理体制まで支援しています。
― 以前から法人化を考えていたそうですが、なかなか踏み切れなかった理由は何だったのでしょうか。
株式会社にしようかという話は、もう7年、8年ぐらい前からしていたと思います。
ただ、いろいろ不安もあって、なかなか決められませんでした。
これから何年仕事をするのかということもありますし、法人にしたら税金や社会保険料がどうなるのかも気になっていました。
江尾:
個人事業で十分に利益が出ていても、法人にした方が必ず有利になるわけではありません。
法人化すると、事業主が役員報酬を受け取る形になり、社会保険料も発生します。
そのため、所得税と法人税の税率だけでなく、会社と個人の負担を合わせて比較する必要があります。
― 特に社会保険料の増加を心配されていましたね。
佐野様:
そこが一番不安でした。
税金対策で法人にした方がいいと言われても、社会保険料が増えて、会社が赤字になるようでは困ります。
今まで個人事業でやってきたので、法人になったらどう変わるのか、具体的に知りたかったんです。
江尾:
そこで、実際の決算数値を使って、役員報酬と社会保険料を試算しました。
法人化すると、健康保険と厚生年金の保険料が発生し、会社と個人で原則半分ずつ負担します。
ただし、会社負担分は原則として法人の経費になります。
また、厚生年金は将来の年金受給額にも関係します。
そのため、単純に保険料が増えるという点だけではなく、所得税・住民税・法人税・社会保険料を総合的に考える必要がありました。
佐野様:
実際に数字で比較してみると、社会保険料だけで判断するものではないということが分かりました。
― 株式会社と合同会社のどちらにするかも検討されたのですね。
佐野様:
そうなんです。夫婦でやっている事業なので、合同会社でもいいんじゃないかと思ったんです。
合同会社なら設立費用も安くなりますし、実際に合同会社で事業をしている人の話も聞きました。
ただ、取引先からどう見られるのかというのは少し気になりましたね。
江尾:
中小企業の場合、株式会社と合同会社で基本的な法人税の取り扱いに大きな違いはありません。
合同会社は設立費用を抑えられますが、対外的な認知度や信用という面では、株式会社を選ぶメリットもあります。
佐野様の場合、法人のお客様との取引も多く、これからも長く事業を続けたいというお考えでした。
そのため、設立費用だけではなく、今後の事業の方向性も含めて検討しました。
佐野様:
せっかく法人にするなら、少しでも対外的な印象の良い方がいいのかなと。
以前から株式会社にしたいという気持ちもあったので、最終的には株式会社を選びました。
― 法人設立後の役員報酬は、どのように決めていったのでしょうか。
江尾:
法人化した後に重要なのが、役員報酬の金額です。
佐野様の場合、ご夫婦が取締役になりますので、二人の報酬をどのように配分するかを検討しました。
過去の利益水準をもとに、会社にどれぐらい利益を残すのか、個人の所得税がどう変わるのか、社会保険料がいくらになるのかをシミュレーションしました。
佐野様:
個人事業のときは、必要なときにお金を受け取るという感覚もありました。
法人になると、毎月決まった役員報酬を受け取ることになるんですよね。
江尾:
そうですね。
役員報酬は、原則として事業年度の途中に自由に変更できるものではありません。
そのため、売上や利益の見通しを踏まえて、継続できる金額を設定する必要があります。
また、一人に報酬を集中させるのか、ご夫婦で分けるのかによって、所得税の負担も変わります。
今回は、ご夫婦の報酬配分についても、税金と社会保険料のバランスを考えて検討しました。
― 法人化に伴う機械設備や建物、銀行口座などの手続きも必要でしたね。
佐野様:
会社を作れば終わりというわけではないんですよね。
社会保険のこともありますし、銀行口座や商工会の登録、それから今まで個人で持っていた機械や車のこともあります。
江尾:
はい。佐野様の場合、6月に法人を設立し、7月から法人として営業を開始するスケジュールで進めました。
そこで、6月までの個人事業と、7月以降の法人の売上や経費を区分する必要がありました。
また、個人事業で使っていた洗濯機や乾燥機などの固定資産を、法人へどのように移すかも検討しました。
土地や建物については、法人名義にすると登記費用や税金などが発生するため、必ずしも所有権を移す必要はありません。
一つずつ、費用負担と実務上の必要性を考えて整理しました。
― 法人成り後は、税務顧問としてどのような支援を行っていますか。
江尾:
法人設立後は、毎月の経理処理に加えて、役員報酬、社会保険料、源泉所得税などの管理が必要になります。
また、個人事業を廃止した年は、個人の所得税や消費税の申告も残ります。
そのため、個人と法人の取引を区分しながら、正確に経理を進めていくことが大切です。
佐野様:
今までと違って、給与計算や税金の支払い方法なども変わりますからね。
そうしたことも含めて、相談しながら進めています。
江尾:
今後も、毎期の決算数値を確認しながら、役員報酬の設定や会社の資金繰りについて助言していきます。
法人化は一度きりの手続きですが、その後の経営はずっと続きます。
税務申告だけでなく、経営判断に必要な数字を示すことも、税務顧問の重要な役割だと考えています。
― これからの事業について、どのように考えていますか。
佐野様:
以前は、ある程度の年齢になったら仕事を辞めようかと思ったこともありました。
でも、まだ体が動くうちは、できるだけ仕事を続けたいと思っています。
今までのお客様との取引もありますし、無理のない形で長く続けていきたいですね。
江尾:
今回の法人化は、単なる税金対策ではなく、これからの事業の基盤を整えるための判断だったと思います。
長年続けてこられた事業を株式会社という形に変え、新たなスタートを切られました。
これからも経営状況を確認しながら、税務・資金繰り・設備投資などを継続してサポートしていきたいと思っています。
編集後記
今回の株式会社KOUYA様の事例は、長年個人事業として経営してきた事業者が、税金や社会保険料に対する不安を具体的なシミュレーションによって整理し、法人成りを実現したケースです。
江尾税理士は、過去の決算実績をもとに、法人化後の税負担や社会保険料、役員報酬の設定について検討。株式会社と合同会社の違いについても説明し、今後の事業展開を踏まえた法人形態の選択を支援しました。
また、法人設立後の会計処理、給与計算、社会保険、個人から法人への資産移管など、継続的な税務顧問としてのサポートも行っています。
みずほ会計事務所では、法人化すべきかどうかの判断から、設立後の税務顧問まで一貫した支援を行っています。
法人化による税金や社会保険料の変化が気になる個人事業主の方は、お気軽にご相談ください。
取材・構成:実際の相談記録をもとに編集
インタビュアー:江尾 友宏